損益分岐点の計算式は「固定費÷限界利益率」で、利益がゼロになる売上高を求める方法です。限界利益率は「(売上高-変動費)÷売上高」で計算します。
たとえば売上高300万円、変動費180万円、固定費72万円なら、限界利益率は40%、損益分岐点売上高は180万円です。実際の売上がこの金額を上回る範囲が黒字、下回る範囲が赤字になります。この記事では損益分岐点 計算式を暗記するだけでなく、数字を売上計画や改善判断につなげる順番を整理します。
先に押さえるポイント
- 損益分岐点売上高=固定費÷限界利益率。
- 限界利益率=(売上高-変動費)÷売上高。
- 目標利益を含む必要売上高=(固定費+目標利益)÷限界利益率。
- 期間と費用分類をそろえ、損益分岐点比率や安全余裕率も合わせて読む。
損益分岐点とは?何がゼロになるのか
損益分岐点は、売上高と総費用が等しくなり、利益がちょうどゼロになる売上規模です。英語ではBEP(Break-Even Point)と呼ばれます。売上高が損益分岐点を超えると、変動費を支払った残りで固定費を回収し、さらに利益が残ります。逆に下回ると固定費を回収しきれず、赤字になります。
この指標は「会社が安全か危険か」を一言で決めるためのものではありません。どの程度の売上を確保すれば赤字を避けられるか、値下げやコスト削減が利益にどう影響するかを同じ条件で比較するための管理会計上の基準です。売上の季節性、在庫、借入返済などは別に確認する必要があります。
まずは対象期間を決めます。月次の固定費に年次売上を組み合わせると結果がずれるため、月次同士、年次同士のように期間を統一してください。
計算に使う固定費・変動費・限界利益
損益分岐点の計算では、費用を売上や販売量に応じて動くものと、売上がなくても一定期間に発生するものに分けます。分類が曖昧なままだと、限界利益率が実態とずれて結果も変わります。
| 項目 | 意味 | 例 | 確認ポイント |
|---|---|---|---|
| 変動費 | 売上・数量に応じて増減する費用 | 仕入、材料、販売手数料、配送費 | 売上との連動率を同じ期間で集計 |
| 固定費 | 売上がゼロでも一定期間に発生する費用 | 家賃、固定給、減価償却費、システム料 | 契約更新や季節要因の変化を確認 |
| 限界利益 | 売上高から変動費を引いた残り | 売上300万円-変動費180万円=120万円 | 固定費を回収し利益を生む原資 |
電気代のように基本料金と使用量で構成される混合費は、目的に応じて固定部分と変動部分を分けます。厳密な分類が難しい場合は、過去数か月の実績を並べ、売上との連動が大きい部分だけを変動費として扱うなど、ルールを決めて毎回同じ方法で比較することが大切です。
損益分岐点 計算式と計算手順
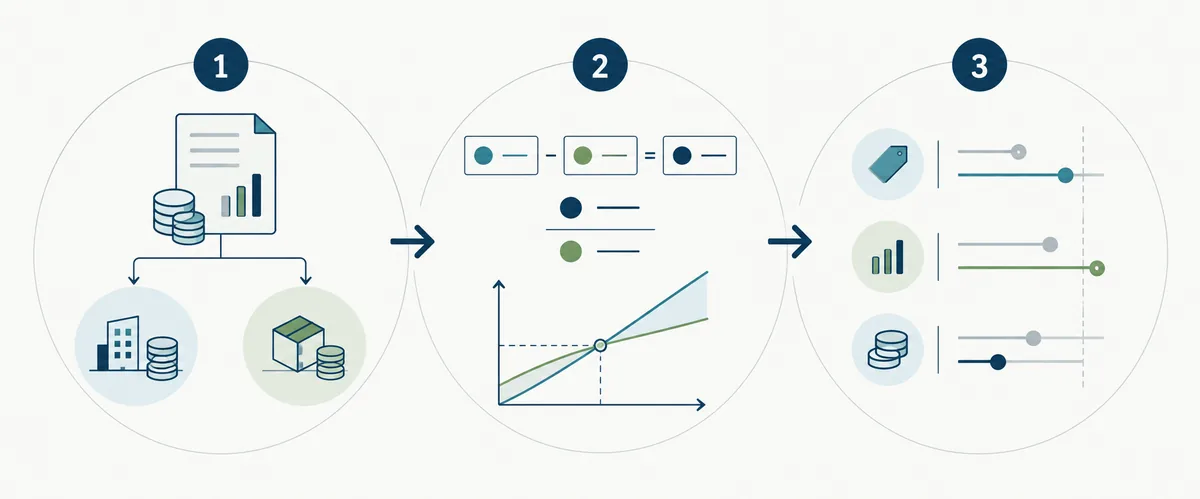
限界利益率は、売上高のうち変動費を差し引いたあとに固定費の回収へ回せる割合です。損益分岐点 計算式を限界利益率まで分解すると、どの数字を見直せばよいか計算の流れが確認しやすくなります。
- 売上高と変動費を同じ期間で集計する。
- 売上高-変動費で限界利益を求める。
- 限界利益÷売上高で限界利益率を求める。
- 固定費÷限界利益率で損益分岐点売上高を求める。
- 実際の売上高と比べ、黒字幅や安全余裕を確認する。
販売数量で管理する場合は、1個あたりの限界利益を使います。損益分岐点販売数量=固定費÷(販売単価-1個あたり変動費)です。小数が出たときは、実際には商品を端数で販売できないため、必要数量を切り上げます。
計算例:売上300万円の事業を読む
月次の売上高が300万円、変動費が180万円、固定費が72万円のケースを考えます。金額の単位はすべて万円でそろえ、損益分岐点 計算式の各項目を順番に当てはめます。
| 計算項目 | 式 | 結果 | 読み方 |
|---|---|---|---|
| 限界利益 | 300-180 | 120万円 | 固定費の回収に使える金額 |
| 限界利益率 | 120÷300 | 40% | 売上1円あたり0.4円が固定費へ回る |
| 損益分岐点売上高 | 72÷0.4 | 180万円 | 利益がゼロになる売上 |
| 損益分岐点比率 | 180÷300×100 | 60% | 実際の売上の60%で固定費を回収 |
| 安全余裕率 | (300-180)÷300×100 | 40% | 売上が40%減るまで理論上は赤字にならない |
| 現在の利益 | 300-180-72 | 48万円 | この条件での営業上の残り |
損益分岐点比率は低いほど実際の売上と分岐点の距離があり、安全余裕率は高いほど売上減少への余力があります。ただし、売上が減ると変動費も減るという前提で計算しているため、固定費の増加や商品構成の変化がある場合は再計算します。
入力値を変えながら確認したい場合は、損益分岐点計算ツールで売上高ベース、販売数量ベース、目標利益ベースの結果を試せます。記事の式とツールの項目が同じ期間・同じ費用分類になっているかを確認してください。
目標利益を含む必要売上高の計算
赤字を避けるだけでなく、月50万円の営業利益を確保したい場合は、固定費に目標利益を足してから限界利益率で割ります。
先ほどの例で固定費72万円、目標利益50万円、限界利益率40%なら、必要売上高は(72+50)÷0.4=305万円です。損益分岐点の180万円を超えているだけでは目標利益に届かないため、販売計画では両方の基準を区別します。
目標利益を変えて複数の売上ラインを作ると、予算会議で「最低限の継続ライン」「計画ライン」「投資を回収したい挑戦ライン」を並べて検討できます。売上高だけでなく販売数量に置き換える場合は、販売単価と1個あたり変動費の差を使います。
損益分岐点を実務の売上計画に活用する4つの方法
1. 値上げ・値下げの影響を比べる
販売単価が変わると、同じ変動費でも1個あたり限界利益が変わります。値下げで数量が増える見込みがあっても、限界利益率が下がれば必要売上高は上がることがあります。価格変更前後の分岐点販売数量を並べ、必要な追加数量を確認しましょう。
2. 固定費を増やす投資を判断する
採用、店舗拡張、設備導入などで固定費が増えると、他の条件が同じなら損益分岐点も上がります。投資によって販売数量や限界利益率が上がる場合は、増える固定費と追加の限界利益を同じ期間で比較します。投資額だけでなく、稼働開始までの期間も計画に入れます。
3. 変動費の削減効果を測る
仕入条件、材料歩留まり、配送手数料などの変動費が下がると限界利益率が上がり、分岐点売上高が下がります。削減によって品質、納期、安全性に影響が出ないかを確認し、単価・数量の前提が変わる場合は別シナリオで計算します。
4. 商品別・顧客別の構成を見直す
複数商品を扱う会社では、平均の限界利益率だけで判断すると、売れ筋の組み合わせが変わったときに結果がずれます。商品別の限界利益と販売構成を確認し、構成比が変わった場合は加重平均を更新します。顧客別の値引きや手数料も同じ考え方で整理します。
感度分析:どの数字を動かすと改善しやすいか
損益分岐点は一つの答えで終わらせず、入力値を少し変えたときの変化を比べると意思決定に使いやすくなります。売上高300万円、変動費率60%、固定費72万円を基準に、次のように試算できます。
| シナリオ | 変動費率 | 固定費 | 損益分岐点売上高 | 判断の視点 |
|---|---|---|---|---|
| 基準 | 60% | 72万円 | 180万円 | 現在の計画 |
| 仕入改善 | 55% | 72万円 | 約160万円 | 同じ売上でも限界利益率が上がる |
| 固定費増加 | 60% | 84万円 | 210万円 | 追加投資に必要な売上を確認 |
| 値下げ想定 | 65% | 72万円 | 約206万円 | 数量増加が必要売上を上回るか検証 |
この表は考え方を示す試算であり、実際の価格弾力性や費用契約を保証するものではありません。変更する数字を一度に増やしすぎず、価格、変動費率、固定費の三つを一つずつ動かすと、どの施策が効いているかを説明しやすくなります。
よくある計算ミスと限界
- 期間を混ぜる:月の固定費に年の売上を当てない。季節性が強い場合は月次推移も見る。
- 変動費を売上原価だけにする:販売手数料、配送費、決済手数料など売上に連動する費用を落とさない。
- 固定費を一度決めて放置する:人員、賃料、広告契約、設備更新で変わるため、予算ごとに見直す。
- 複数商品を単一商品として扱う:商品構成が変わると平均限界利益率も変わる。
- 分岐点だけで資金繰りを判断する:売上の入金時期、借入返済、在庫、税金は別に確認する。
限界利益率がゼロ以下になる場合、固定費を割っても意味のある損益分岐点は求められません。販売単価が変動費以下になっていないか、費用分類や入力単位に誤りがないかを確認してください。自己判断だけで投資や撤退を決めず、必要に応じて税理士や経営支援機関へ相談します。
損益分岐点の計算に関するFAQ
損益分岐点 計算式は?
損益分岐点売上高=固定費÷限界利益率です。限界利益率は(売上高-変動費)÷売上高で計算します。
損益分岐点比率は何%なら良いですか?
100%未満なら実際の売上が損益分岐点を上回っています。業種、季節性、売上の安定度で意味が変わるため、絶対的な合格ラインではなく自社の推移と同業比較で見ます。
目標利益を含めた必要売上高は?
必要売上高=(固定費+目標利益)÷限界利益率です。目標利益を確保するための売上ラインを予算に置けます。
販売数量で計算する式は?
損益分岐点販売数量=固定費÷(販売単価-1個あたり変動費)です。端数が出たら実際の販売可能な整数へ切り上げます。
損益分岐点だけで経営判断できますか?
できません。入金サイト、返済、在庫、税金、需要変動などキャッシュフローに関わる情報を別に確認し、複数のシナリオで判断します。
まとめ:式を計画ラインに変換する
損益分岐点 計算式は、固定費÷限界利益率です。限界利益率を求めるには売上高と変動費を同じ期間で集計し、費用を一貫したルールで分類します。計算例では、売上300万円、変動費180万円、固定費72万円から、分岐点売上高180万円、損益分岐点比率60%、安全余裕率40%と読み取れました。
さらに目標利益を加えた必要売上高、値上げやコスト削減の感度分析、商品構成の変化まで試すと、計算結果を売上計画へ落とし込めます。数字の前提と限界を明記し、他の財務比率や資金繰りと組み合わせて活用してください。
参考にした解説
参考ページの内容は2026年10月23日に確認しました。会計方針や費用分類は会社ごとに異なるため、実務では自社の資料と専門家の助言を優先してください。