棚卸資産回転率 計算方法は、売上原価を平均棚卸資産で割るだけです。たとえば年間売上原価1,200万円、期首在庫180万円、期末在庫220万円なら、平均棚卸資産は200万円、回転率は6回になります。
この数値は、一定期間に在庫が何回入れ替わったかを金額ベースで確認する指標です。回転率が高いと資金が在庫に滞留しにくい一方、欠品を招くほど在庫を絞っている可能性もあります。数字の大小だけで判断せず、回転日数、粗利、欠品率、商品別の売れ方を合わせて確認しましょう。
平均棚卸資産 =(期首棚卸資産 + 期末棚卸資産)÷ 2
この記事で確認できること
1. 棚卸資産回転率とは?
棚卸資産回転率は、会計期間中に商品や原材料などの棚卸資産が何回販売・使用されたかを、売上原価との関係で表す比率です。貸借対照表の期末残高だけでなく、期間中の平均的な在庫を使うことで、在庫を抱えたままか、販売が進んでいるかを比較しやすくなります。
「在庫回転率」という言葉は、店舗や倉庫が管理する数量ベースの指標として使われることがあります。一方、棚卸資産回転率は決算書の金額を使う分析でよく登場します。実務では近い意味で扱われますが、数量で比べるのか、原価金額で比べるのかを最初に決めてください。
| 項目 | 棚卸資産回転率 | 現場の在庫回転 |
|---|---|---|
| 主な単位 | 売上原価と在庫額から「回」 | 数量、ケース数、SKUなど |
| 主な用途 | 決算比較、資金効率、財務分析 | 発注、補充、欠品・滞留管理 |
| 注意点 | 評価方法と期間をそろえる | 商品カテゴリと販売速度をそろえる |
財務分析では流動比率計算ツールと組み合わせると、在庫を含む短期資産の厚みと、実際に在庫が動いているかを別々に確認できます。
2. 棚卸資産回転率の計算式と平均在庫
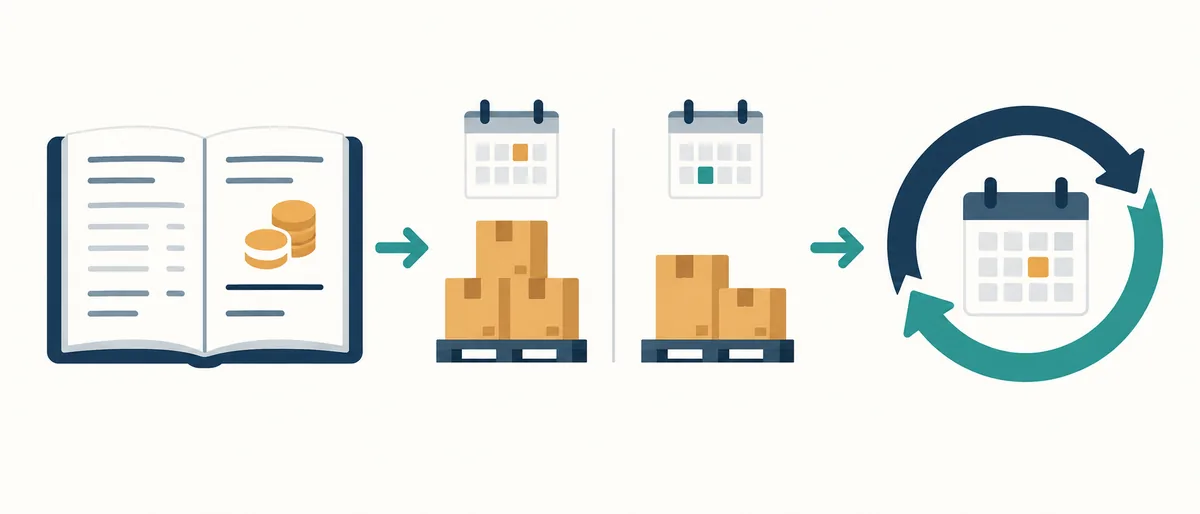
計算の分子には、原則として対象期間の売上原価を使います。分母は期末在庫だけでなく、期首と期末の棚卸資産を平均した金額にします。期末だけを使うと、決算前の仕入れや季節変動で数値が大きく動くことがあるためです。
棚卸資産回転率 = 売上原価 ÷ 平均棚卸資産
平均棚卸資産 =(期首残高 + 期末残高)÷ 2
期間と評価基準をそろえる
年次の売上原価に月末在庫を組み合わせる、税抜の原価に税込の在庫を組み合わせる、といった混在は避けます。年次なら年次、月次なら月次でそろえ、在庫の評価方法や対象商品の範囲も記録します。社内の会計方針で別の式を採用している場合は、前期と同じルールで継続することが比較の前提です。
棚卸資産の範囲を確認する
商品、製品、仕掛品、原材料など、どこまで含めるかで結果は変わります。小売では商品在庫、製造業では原材料と仕掛品を分けて見ると、どの工程で滞留しているかが分かりやすくなります。範囲を変えたときは、過去の数値と単純に並べず、定義を注記してください。
3. 棚卸資産回転率の計算例
ここでは、同じ期間の売上原価・期首在庫・期末在庫を使って計算します。小数点以下は比較目的なら2桁程度に丸め、元の数値と丸め方を残しておくと再計算できます。
| 例 | 売上原価 | 期首 | 期末 | 回転率 |
|---|---|---|---|---|
| A社 | 1,200万円 | 180万円 | 220万円 | 6.00回 |
| B社 | 900万円 | 300万円 | 300万円 | 3.00回 |
| C社 | 2,400万円 | 200万円 | 400万円 | 8.00回 |
A社の場合、平均棚卸資産は(180+220)÷2=200万円です。1,200÷200=6となり、1年間に平均して6回、在庫が入れ替わったと読めます。C社は回転率が高いものの、販売機会を逃していないか、補充のリードタイムが長くないかも確認します。
棚卸資産回転日数への変換
回転率を「何日分の在庫か」に置き換えると、現場でイメージしやすくなります。年次の回転日数は、365日÷回転率です。A社なら365÷6=約60.8日で、平均すると約2か月分の在庫を持つ計算です。月次で計算する場合は30日、四半期なら90日など、対象期間の日数を使います。
4. 回転率が高い・低いときの見方
回転率が高いと、仕入れた商品が早く販売され、在庫に資金が滞留しにくい可能性があります。ただし、需要予測が外れて欠品が増えている、仕入れを抑えすぎて機会損失が出ているケースもあります。高いことだけを目標にせず、売上と粗利が維持されているかを確かめます。
低いときは、売れ残り、過剰仕入れ、季節商品の持ち越し、仕掛品の停滞などが考えられます。一方で、災害や納期遅延に備えた戦略在庫を持つ業種では、低い数値が必ずしも失敗ではありません。理由を商品別・拠点別に分解することが重要です。
| 状態 | 考えられる要因 | 追加で見る指標 |
|---|---|---|
| 回転率が急上昇 | 販売増、在庫削減、仕入れ抑制 | 欠品率、粗利率、納期、売上推移 |
| 回転率が急低下 | 需要減、滞留、仕掛品の増加 | 商品別在庫年齢、値引き率、廃棄 |
| 同業より高い | 短納期・小ロット運用、在庫が薄い | 機会損失、発注頻度、安全在庫 |
| 同業より低い | まとめ仕入れ、季節性、資産評価の差 | 仕入れ条件、保管費、商品構成 |
目安を他社と比べるときは、業種、会計年度、販売チャネル、在庫の範囲を合わせます。製造業とサービス業、小売と卸売を同じ基準で順位付けすると、必要な在庫構造の違いを見落とします。前年同月や同じ商品カテゴリの推移を優先すると、施策の効果も追いやすくなります。
5. 在庫管理に活用する4つの手順
手順1:期間と対象を決める
まず、年次・月次・週次のどれで見るか、商品・原材料・仕掛品のどこを含めるかを決めます。毎回同じ定義にすると、棚卸資産回転率 計算方法の結果を時系列で比較できます。
手順2:回転率と回転日数を並べる
回転率だけでなく回転日数も一覧にし、商品カテゴリごとの差を確認します。高回転でも利益が薄い商品、低回転でも利益に貢献する商品があるため、粗利額や販売数量と重ねて判断します。
手順3:滞留と欠品を分けて対策する
滞留在庫には、発注量の見直し、セット販売、値下げ、仕入れ停止などを検討します。欠品には、安全在庫、発注点、納期、代替商品の設定を見直します。回転率を上げるために一律で在庫を削ると、売上機会を失うため注意が必要です。
手順4:小さな改善を月次で確認する
棚卸資産回転率、回転日数、欠品率、廃棄・値引き額を月次で確認し、改善策の前後を比べます。数字が変わらない場合でも、商品別に分解すると一部の滞留が改善していることがあります。共有する資料には、計算対象と期間を必ず記載してください。
すぐに数値を出したい場合は、在庫回転率計算ツールに売上原価、期首在庫、期末在庫、対象期間の日数を入力できます。財務の長期安全性は固定比率の解説、短期の支払能力は流動比率計算と役割を分けて確認すると整理しやすくなります。
6. 計算で起きやすいミス
- 売上高をそのまま使う:売上高は販売価格ベース、棚卸資産は原価ベースで記録されることが多いため、まず売上原価を使う理由を確認します。
- 期末在庫だけを分母にする:季節変動や決算前の仕入れがある場合は、期首と期末の平均、または月平均を使います。
- 期間を混ぜる:年次の原価と月末在庫、月次の原価と年平均在庫を組み合わせないようにします。
- 対象範囲を変える:商品だけ、原材料だけ、仕掛品を含むなどの定義を記録し、前期と同じ範囲で比べます。
- 高いほど良いと決める:欠品、納期、粗利、廃棄を見ずに回転率だけを上げると、別の損失が増えることがあります。
7. Excelや月次表で管理するときのコツ
月次で棚卸資産回転率を追うなら、行に対象月、列に売上原価、期首在庫、期末在庫、平均棚卸資産、回転率、回転日数を置きます。平均棚卸資産のセルは「(期首+期末)÷2」、回転率は「売上原価÷平均棚卸資産」として、同じ式を下の行へコピーします。単位を千円に統一すれば、入力桁の違いによるミスも減らせます。
数値の横に、欠品件数、滞留在庫額、値引き額、主要商品の販売数量をメモしておくと、率の変化の理由を説明しやすくなります。回転率だけが上がっているのに欠品や緊急発注が増えているなら、在庫を削りすぎた可能性があります。反対に率が下がっていても、発売前の戦略在庫を積んだ月なら、計画どおりかを確認してから対策を決めます。
- 計算式のセルと入力セルを分け、手入力で式を上書きしない。
- 対象範囲、対象期間、在庫評価のルールを表の上部に記録する。
- 前月比だけでなく前年同月比と商品カテゴリ別の値も確認する。
棚卸資産回転率に関するFAQ
棚卸資産回転率の計算式は?
売上原価÷平均棚卸資産です。平均棚卸資産は、期首と期末の棚卸資産を足して2で割ります。分子・分母の期間と評価基準をそろえてください。
棚卸資産回転率と在庫回転率は同じですか?
近い意味で使われますが、棚卸資産回転率は決算書の金額、在庫回転は数量や現場の管理を指すことがあります。分析の資料では単位と対象範囲を明記しましょう。
棚卸資産回転日数はどう求めますか?
対象期間の日数を回転率で割ります。年次で回転率が6回なら、365÷6=約60.8日です。月次なら対象月の日数を使います。
回転率の目安は何回ですか?
業種、商品、季節性、仕入れ条件で大きく変わるため、共通の合格ラインはありません。自社の前年、同じカテゴリ、同業の開示値を同じ条件で比べるのが基本です。
回転率が低いと必ず危険ですか?
低い理由によります。戦略在庫や長い調達リードタイムが必要な場合もあります。滞留日数、値引き、廃棄、資金繰りと合わせて確認してください。
まとめ:回転率は在庫の速さと資金の使い方を読む指標
棚卸資産回転率 計算方法の基本は「売上原価÷平均棚卸資産」です。平均在庫を使い、同じ期間・同じ評価基準で計算すれば、前年や商品カテゴリとの比較がしやすくなります。回転日数に変換すると、在庫が何日分あるかを現場にも伝えやすくなります。
ただし、回転率の高さだけを目標にしてはいけません。欠品、粗利、納期、値引き、廃棄を同時に確認し、滞留と欠品を分けて対策します。数値を計算したら、対象範囲と期間を記録し、月次の改善サイクルに組み込むことが実務での活用につながります。