住宅ローン ボーナス返済 計算では、通常月の返済額を年12回分として数え、契約上のボーナス加算分だけを足します。式は「通常月額×12+ボーナス加算分の年間合計」です。ボーナス月の支払総額を加算分と取り違えると、通常月額を重複して数えてしまいます。
たとえば通常月が10万円、年2回のボーナス月に通常返済へ15万円ずつ加算する契約なら、年間返済額は10万円×12+15万円×2=150万円です。実際の約定額は返済予定表で確認してください。この記事の金額は計算方法を示す例で、借入可能額や審査結果を示すものではありません。
計算前に押さえる点
- 通常月額:毎月の返済額を12回分で計上する。
- ボーナス加算額:通常月の返済とは別に増える金額だけを加える。
- 比率:年間返済額を年収で割り、100を掛ける。審査上の定義は金融機関に確認する。
- 家計:年額だけでなく、返済月に必要な現金とボーナス減少時の余力も見る。
1. ボーナス返済の仕組みと金額の読み方
ボーナス返済は、毎月の約定返済に加えて、契約で指定した月の返済額を大きくする返済方法です。ボーナス支給月と返済日は必ず同じとは限らず、勤務先の支給時期が変わっても返済日が自動で移るわけではありません。年2回という前提も、契約の返済予定表で確かめます。
最初に確認するのは、手元の数字が「加算額」か「ボーナス月の支払総額」かです。返済予定表に通常月10万円、ボーナス月25万円とある場合、追加分は15万円です。ボーナス月の25万円を「加算額」としてさらに通常月額へ足すのではありません。資料の項目名が分かりにくければ、金融機関に内訳を聞いてから年額をまとめましょう。
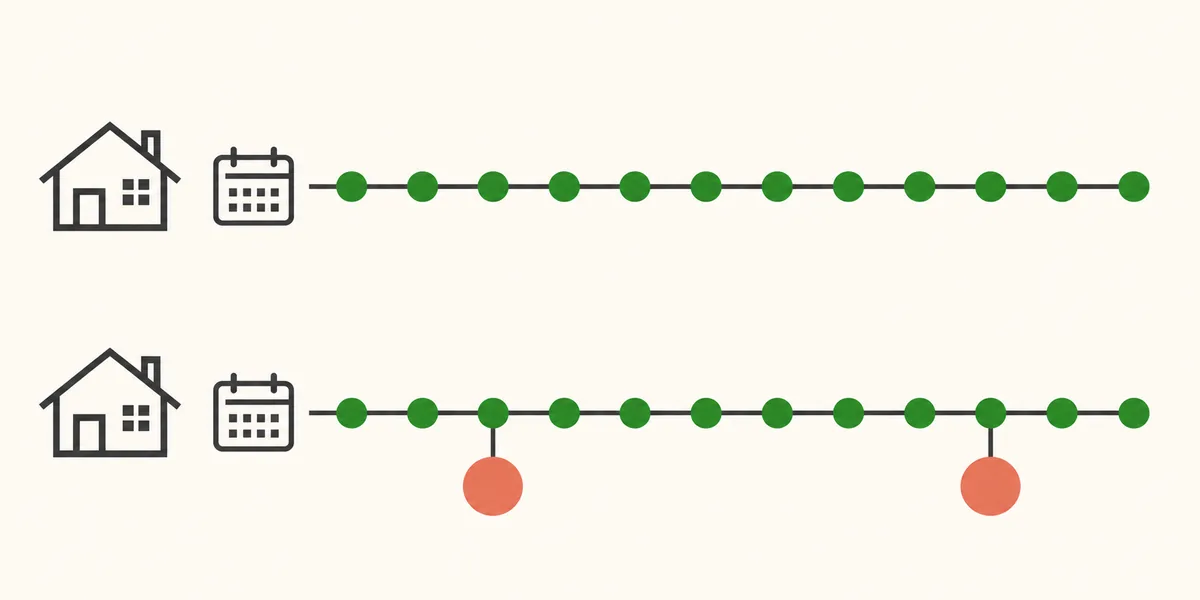
住宅ローン ボーナス返済 計算で比較する際は、毎月の基本額、ボーナス月の加算額、その加算回数を別々に記録すると混乱を防げます。元利均等・元金均等などの返済方式や利率も支払予定に関係するため、単純な年額の足し算は家計の概算として使い、正式な金額は金融機関の試算で照合します。
2. 住宅ローン ボーナス返済 計算の例
通常月の返済額を10万円、ボーナス月を年2回、各月の加算額を15万円とします。通常返済だけで10万円×12か月=120万円、加算分は15万円×2回=30万円です。合計は年間150万円となります。これは加算分が通常月額と別に示されている場合の式です。
| 確認する金額 | 計算 | 年間合計 |
|---|---|---|
| 通常月のみの返済 | 10万円 × 12 | 120万円 |
| ボーナス月の加算分 | 15万円 × 2 | 30万円 |
| 年間の住宅ローン返済 | 120万円 + 30万円 | 150万円 |
ボーナス月の支払総額が分かっている場合
別の資料では、通常月10万円、ボーナス月25万円のように支払総額だけが載ることがあります。このときは通常月を12回分計上する方法なら、加算分を25万円−10万円=15万円として取り出し、10万円×12+15万円×2=150万円とします。あるいは、通常月が発生しないボーナス月の支払総額として整理された予定表なら、通常月10万円×10+ボーナス月25万円×2=150万円です。どちらを使うかは項目の定義に合わせ、両方を混ぜないでください。
住宅ローン ボーナス返済 計算で総額を足し過ぎたときは、まず「通常返済12回分の中にボーナス月の通常額を含めているか」を見直します。返済予定表の月別金額を合計すれば、概算式で生じたずれも確認できます。借入額や金利が同じでも返済方式・返済日・金融機関の条件により予定表が異なるため、年額比較だけで総利息の大小を断定しないことが大切です。
3. 年間返済比率を計算する
年間返済比率は、年間のローン返済額が年収に占める割合を計算する指標です。住宅ローンだけの比率を見る場合と、車ローンなどを含めた総返済額で見る場合を分けると、何を比較しているかが明確になります。
先ほどの年間150万円、年収600万円の例では、150万円÷600万円×100=25%です。車ローンなど他の年間返済額が24万円あるなら、総返済額は174万円、総返済比率は174万円÷600万円×100=29%となります。ボーナス分を漏らすと年間返済額と比率の両方を小さく見積もるため、住宅ローンの数字には契約上の加算分を含めます。
金融機関の審査で用いる年収や返済額の範囲、審査金利、他の借入の扱いは商品・金融機関ごとに異なります。25%や29%という算術結果を審査基準や合格ラインと解釈しないでください。家計の確認では額面年収だけでなく、税金・社会保険料を差し引いた手取り、住居費以外の支出、貯蓄余力も併せて見ます。
年収と年間返済額から試算する場合は、当サイトの返済比率計算ツールを使えます。年間ボーナス返済額の欄には、月額と重複しない年間の加算分を入力してください。一般的な返済比率の意味や他の借入の見方は、返済比率の計算と目安にまとめています。
4. 月払いのみの案と家計を比較する
年間150万円を返す例を、毎月払いだけの案と比較します。月払いのみなら150万円÷12=12万5,000円を毎月用意します。ボーナス返済を組み合わせる例では、通常月10万円に加えて年2回15万円を用意します。年間額は同じでも、毎月の固定支出と特定月の必要額が異なります。
| 案 | 通常月 | ボーナス月の追加 | 年間額の概算 |
|---|---|---|---|
| 月払いのみ | 12万5,000円 | なし | 150万円 |
| ボーナス加算あり | 10万円 | 15万円を年2回 | 150万円 |
比較するときは、ボーナス月の直前までに加算分を貯められるか、賞与の支給日から返済日までに余裕があるか、支給額が少ない年にも払えるかを確認します。車検、固定資産税、教育費、旅行など同じ時期の支出も並べ、賞与を使い切る前提になっていないかを点検してください。
年額が同じでも、返済日や元金の減り方により利息を含む総支払額が同じとは限りません。金利や返済期間を変えずに複数案を作り、金融機関の返済予定表で月ごとの約定額、元金、利息、最終返済日を比較すると、家計と総額の両方を確認できます。
5. ボーナス収入が減る場合を確認する
賞与は業績や勤務状況で変動することがあります。住宅ローンのボーナス返済を設定する前に、通常年だけでなく「賞与が半分」「賞与がない」「支給月がずれる」のような家計シナリオも作ります。返済義務の額は契約に従うため、収入が減った場合も予定どおり払える資金を別に確保できるかがポイントです。
例として、年収600万円、住宅ローン返済が年150万円なら比率は25%です。賞与減少などにより年収が540万円になり、返済額が変わらないと仮定すると、150万円÷540万円×100=約27.8%になります。これは収入変化に対する家計の比較例で、金融機関が審査で同じように扱うと示すものではありません。
比率だけでなく、賞与月に払う30万円を毎月1万2,500円ずつ積み立てられるかを確認する方法もあります。年2回の各15万円を12か月で準備する単純計算です。すでに教育費や他のローンのために積み立てている場合は、同じ預金を二つの用途に数えず、返済後に残る生活防衛資金まで見積もります。
収入が落ちた後に返済が難しくなりそうなときは、延滞する前に金融機関へ連絡し、契約上利用できる相談や条件変更の有無を確認します。返済条件の変更には審査や費用が伴う場合があり、必ず認められるとは限りません。ボーナス月を迎えてから対応するのではなく、早めに相談できるよう契約窓口も控えておきましょう。
6. 契約前・返済中の確認手順
- 返済予定表を用意する:通常月とボーナス月の約定額、返済日、回数を確認します。借入前なら金融機関の試算表を使います。
- 加算分を切り分ける:ボーナス月の表示額が総額なら、通常月額を含むか確認し、加算分と取り違えないようにします。
- 年間額を集計する:月別の約定額を合計し、通常月額×12+加算分の年間合計という概算と照合します。
- 返済比率を出す:年間返済額÷年収×100を計算し、他のローンを加えた場合の数値も別に記録します。
- 手取りと月別収支を確認する:賞与なし・減額の案でも返済と生活費が回るか、税・保険・修繕費も含めて見ます。
- 金融機関の資料で再確認する:予定表の金額、金利条件、返済方式、繰上返済時の扱いを契約先へ確認します。
この順番なら、住宅ローン ボーナス返済 計算の金額と、実際に必要な月別資金を分けて確認できます。契約前は複数案の予定表を同じ条件で比較し、返済中は金利や家計の変化があった時点で再計算します。契約後の返済額を自己判断で変更せず、変更したい場合は必ず借入先の案内に従ってください。
7. 計算で起きやすい間違い
- 総額を加算分として足す:ボーナス月25万円に通常月10万円が含まれるなら、25万円全額を通常月12回分へ足すと二重計上です。
- 加算回数を決めつける:年2回と推測せず、契約または返済予定表で回数と月を確かめます。
- 住宅ローン分だけで家計を判断する:審査上の計算範囲とは別に、車ローン等の支払いと税・保険・修繕費も家計表に入れます。
- 年間額だけで総利息を比較する:元金の減る時期や返済方式が違えば利息も変わるため、正式な予定表を見ます。
- 賞与が毎年同じとみなす:減額や不支給のケースで現金が不足しないか確認し、想定だけで返済額を下げないようにします。
「借りられるか」と「無理なく返せるか」は同じ問いではありません。返済比率に一律の正解や審査通過を保証する水準はなく、年収の安定性、家族構成、支出、金利条件などを合わせて判断します。不安が残る場合は、契約先や家計相談の専門家に自分の予定表を見せて確認してください。
住宅ローン ボーナス返済 計算に関するFAQ
ボーナス返済を含む年間返済額の計算式は?
通常月額×12+契約上のボーナス加算分の年間合計です。支払総額が月別に分かる場合は、予定表の12か月分を直接合計すると二重計上を防げます。
返済比率の計算には他の借入も含めますか?
家計の総負担を見る場合は、車ローンやカードローンなども別に合算して比率を試算します。審査上の対象や年収の定義は金融機関によって異なるため、申込先へ確認してください。
ボーナス月の支払総額を入力するには?
通常月分を含む総額か、通常月に上乗せする加算分かを確認します。総額に通常月分が含まれるときは、通常月額と重ねて足さないよう返済予定表の区分に合わせてください。
賞与がなくなったら返済も止まりますか?
賞与がなくなっても約定返済額が自動で止まるとは限りません。返済月に必要な金額を事前に用意し、支払いが難しい見込みなら借入先へ早めに相談します。
ボーナス返済を使うと利息は必ず減りますか?
必ず減るとは言えません。返済予定は借入条件や元金の減り方で変わるため、ボーナス加算の有無だけで判断せず、同じ条件で作成した金融機関の予定表を比較します。
確認に使える情報
ボーナス返済の仕組みや注意点は金融機関の商品条件によって異なります。具体的な設定や返済中の相談先を確認するときは、契約先の説明を優先してください。仕組みの一般的な説明として、auじぶん銀行「住宅ローンのボーナス払いはお得か」も参照できます。
掲載した金額は計算手順を示す仮定例です。金利、返済方式、手数料、審査条件、契約内容を表すものではありません。
まとめ
住宅ローン ボーナス返済 計算では、通常月の返済額、ボーナス月の加算分、加算回数を分けて年間額を出します。返済比率は年間返済額を年収で割る算式で整理できますが、審査上の定義と家計の安全性は別に確認します。
最後に、月払いのみの案、賞与が減る案、他の借入を含む案も比べ、契約先の返済予定表で金額を照合してください。返済比率の全体像を確認するには、返済比率計算ツールも利用できます。